La firma detrás de Clara Barceló se presentó en concurso preventivo con pasivos de $474 millones
Se Ve, propietaria de la marca de calzado, pidió la protección judicial tras un deterioro que se extendió durante 2024 y 2025, con más de $300 millones en deuda bancaria.
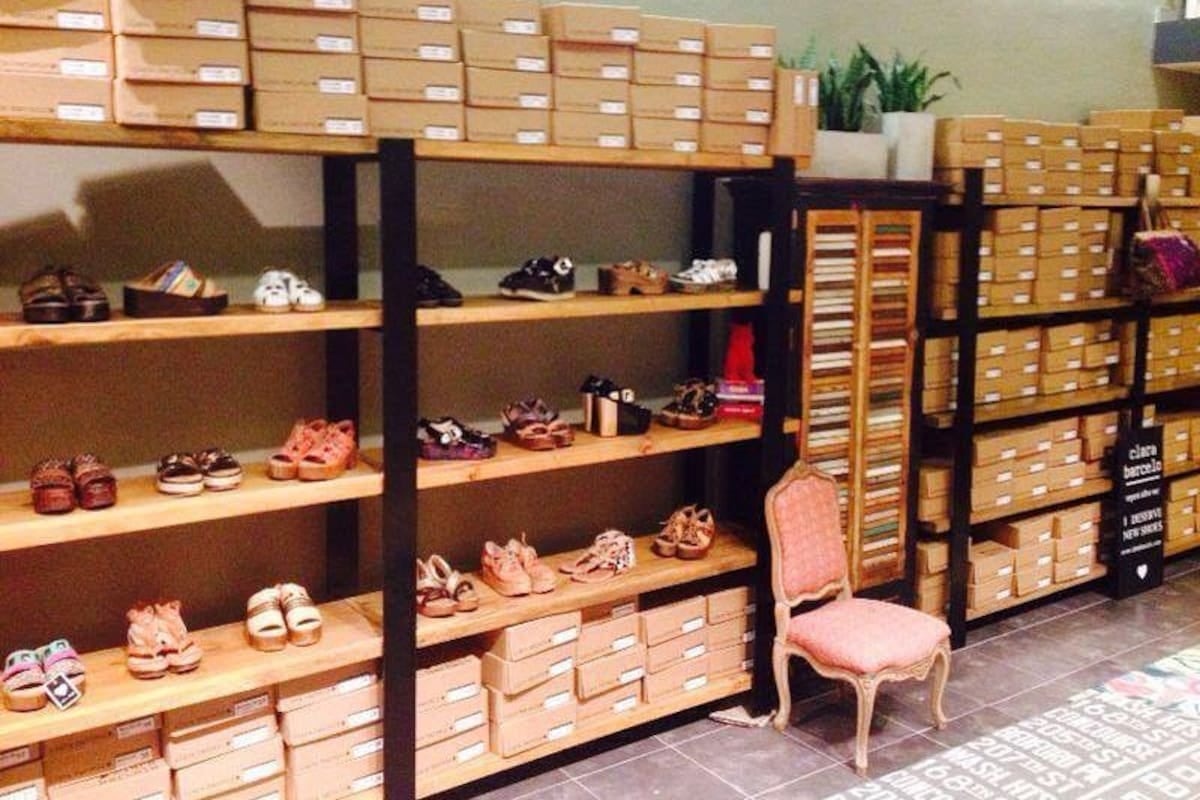
La sociedad Se Ve, dueña de la marca de calzado Clara Barceló, abrió un concurso preventivo ante la justicia comercial. El pasivo de la compañía asciende a $474 millones, de los cuales más de $300 millones corresponden a deuda bancaria. Según la propia empresa, la crisis se explica por la caída del consumo y por costos de reposición que no pudo trasladar a los precios.
La solicitud fue presentada ante el Juzgado Nacional Comercial N° 24, a cargo del juez Guillermo Pesaresi. El expediente fue encuadrado como pequeño concurso, debido a que la empresa tiene menos de 20 empleados y un número acotado de acreedores.
De doce pares de sandalias a una red de locales
La marca nació en 2010, cuando su fundadora, diseñadora de indumentaria graduada en la UBA, lanzó una primera colección de doce pares de sandalias de cuero. La buena respuesta del mercado impulsó una expansión rápida: de 250 pares en la temporada siguiente se pasó a 2.500, se sumaron carteras y accesorios, y se abrieron locales propios y franquicias en varias provincias y en Chile. En su etapa de mayor crecimiento, la marca tuvo presencia en los shoppings de Punto Tigre, Yerba Buena (Tucumán) y Rosario. Hoy conserva solo dos locales propios, uno en San Isidro y otro en Recoleta.
Ventas que crecieron, pero no alcanzaron
La presentación judicial describe un deterioro que se extendió durante 2024 y 2025. Para entender el problema conviene comparar con el período anterior. En el ejercicio cerrado el 31 de agosto de 2025, los indicadores quedaron así:
- Ventas: $1.298 millones, un 19% más que el período anterior.
- Costo de la mercadería vendida: creció un 43%, al pasar de $514 millones a $735 millones.
- Margen bruto: se redujo del 52,8% al 43,4%.
- Valor contable del stock: subió de $57 millones a $265 millones, capital inmovilizado que no pudo convertirse en liquidez.
- Resultado del ejercicio: negativo en $27 millones, el segundo consecutivo en ese rango.
El dato central es que el costo de la mercadería avanzó más rápido que los ingresos, lo que comprimió el margen de ganancia. A la vez, la menor rotación de productos derivó en una acumulación de inventario que absorbió recursos que la firma necesitaba para afrontar sus obligaciones.
Financiamiento bancario y cesación de pagos
Para sostener el pago de sueldos y la operación cotidiana, la compañía recurrió a financiamiento bancario. La deuda principal, superior a $300 millones, quedó concentrada en el banco Santander. La imposibilidad de pagar la cuota de enero de 2026 marcó el inicio formal de la cesación de pagos, que derivó en la presentación ante la Justicia.